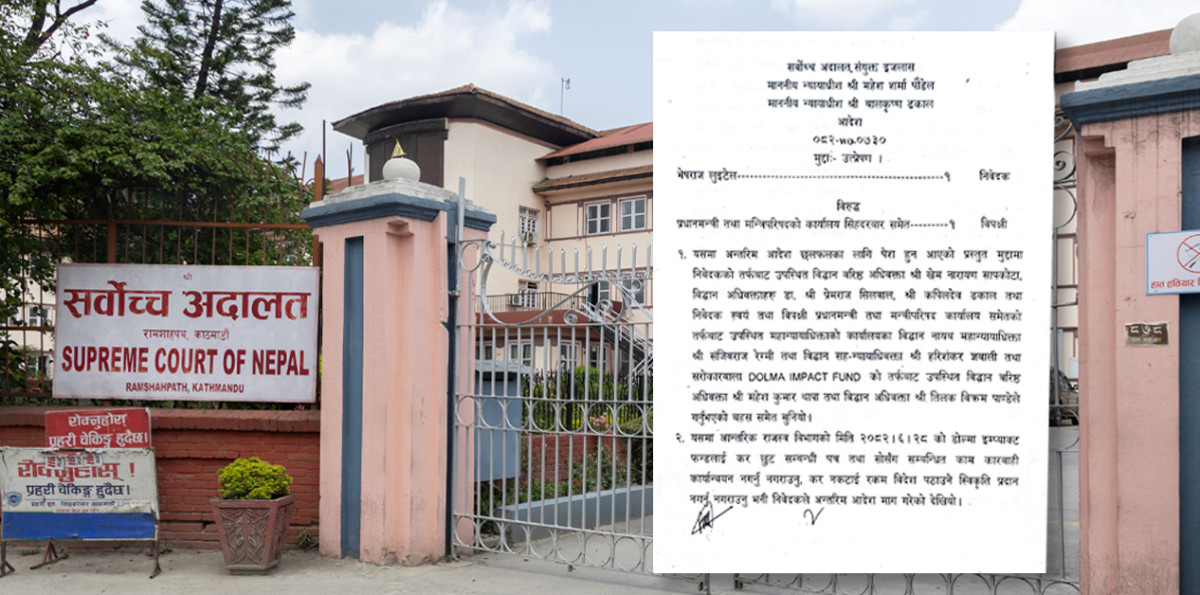
डोल्मा इम्प्याक्ट फन्डलाई कर छुट दिने सरकारको निर्णयबारे सर्वोच्च अदालतले दिएको अन्तरिम आदेशले नेपालले विभिन्न ११ देशसँग गरेको दोहोरो करमुक्ति सम्झौता (डबल ट्याक्सेसन अभोयडेन्स एग्रिमेन्ट–डीटीएए) नै संकटमा परेको छ।
२८ माघमा सर्वोच्चले मौरिसससँग गरेको दोहोरो करमुक्ति सम्झौता संसद्बाट अनुमोदन नभएकाले उक्त सम्झौतालाई आधार मानेर सरकारले डोल्मा इम्प्याक्ट फन्डलाई दिएको कर छुटको निर्णय वैधानिक नभएकाले कार्यान्वयन नगर्न अन्तरिम आदेश दिएको थियो। नेपाल र मौरिससबीच ३ अगस्ट १९९९ मा यस्तो सम्झौता भएको थियो।
‘नेपाल र मौरिससबीच भएको द्वैध कराधान मुक्ति सम्झौता तदनुरूप व्यवस्थापिकाबाट अनुमोदन, सम्मिलन स्वीकृति वा समर्थन भएको नदेखिँदा सन्धिको व्यवस्था र राष्ट्रिय कानुनको व्यवस्था बाझिएमा सन्धिको व्यवस्था लागु हुने नभए राष्ट्रिय कानुनको व्यवस्था नै लागु हुने देखिन्छ। त्यसो हुँदा डोल्मा इम्प्याक्ट फन्डले प्रचलित कानुनबमोजिम कर तिर्नुपर्ने हुन्छ,’ सर्वोच्चका न्यायाधीशद्वय मोहन शर्मा पौडेल र बालकृष्ण ढकालको संयुक्त इजलासद्वारा जारी आदेशमा भनिएको छ। यसअघि २४ पुसमा न्यायाधीश मोहन शर्मा पौडेलको एकल इजलासले डोल्मा इम्प्याक्ट फन्डलाई कर छुट दिने निर्णय तत्कालका लागि कार्यान्वयन नगर्न अल्पकालीन अन्तरिम आदेश जारी गरेको थियो। चार्टर्ड एकाउन्टेन्ट भेषराज लुइँटेलले डोल्मा इम्प्याक्ट फन्डलाई कर छुट दिने निर्णय कार्यान्वयन नगराउन माग गर्दै सर्वोच्च अदालतमा रिट दर्ता गराएका थिए।
सरकारले भने दोहोरो करमुक्ति सम्झौतालाई सन्धिसरहको हैसियत दिएको छ।
डोल्मा इम्प्याक्ट फन्डले ‘ट्याक्स हेभन मुलुक’ मानिने मौरिससको ‘सेल कम्पनी’ मार्फत करिब १५ अर्ब रुपैयाँ लगानी ल्याएको थियो। नेपालमा सस्तोडिल, फुडमान्डु, क्लाउड फ्याक्ट्री होल्डिङ्स, फ्युज मसिन्स, उपाय सिटी कार्गो, वर्ल्डलिंक, सेञ्चुरी मसला, सेतीखोला हाइड्रोपावर, श्वेतगंगा हाइड्रोपावर, मकर जितुमाया सुरी हाइड्रोपावर, सोलार फार्म, नेसनल पाथल्याब्स, निदान हस्पिटल, चिरायु अस्पताल र डस फर्मास्युटिकल्समा डोल्माले लगानी गरेको छ।
तीमध्ये उसले लगानी गरेको मकर जितुमाया सुरी हाइड्रोपावरको सेयर बिक्री गर्न खोजेको थियो। २६ करोडमा रुपैयाँमा किनेको उक्त हाइड्रोपावरको सेयर बेच्दा डोल्मालाई एक अर्ब १८ करोड रुपैयाँजति नाफा हुने देखिन्छ। आयकर ऐन अनुसार, उक्त कारोबारमा करिब २९ करोड ४५ लाख रुपैयाँ कर लाग्छ। त्यसबाहेक उसले लगानी गरेका अन्य कम्पनीबाट कमाएको नाफामा पनि सरकारले आयकर ऐनअनुसार कर दाबी गर्न सक्छ।
नेपालले भारत, नर्वे, थाइल्यान्ड, कतार, मौरिसस, कोरिया, अस्ट्रिया, चीन, श्रीलंका, पाकिस्तान र बाङ्लादेश गरी ११ देशसँग दोहोरो करमुक्ति सम्झौता गरेको छ। तर, ती कुनै पनि सम्झौता संसद्बाट अनुमोदन गरिएका छैनन्।
नेपाल र मौरिससबीचको दोहोरो करमुक्ति सम्झौतामा डोल्मालाई सेयर बिक्री र लगानीबाट भएको नाफामा कर नलाग्ने प्रावधान उल्लेख छ। यही सम्झौतालाई आधार मान्दै २८ असोजमा आन्तरिक राजस्व विभागले डोल्मालाई पुँजीगत लाभ कर छुट दिने निर्णय गरेको थियो। तर, विभागको निर्णय सार्वजनिक नहुँदै १२ कात्तिकमा मन्त्रिपरिषद्ले मौरिसससँगको दोहोरो करमुक्ति सम्झौता खारेज गरेको थियो। त्यसपछि २४ मंसिरमा विभागले मौरिससलाई सम्झौता खारेज भएको जानकारी गराएको थिए। ‘नेपाल सरकारले यो रणनीतिक निर्णय घरेलु कानुन र विश्वव्यापी कर वातावरण दुवैमा भएका महत्त्वपूर्ण परिवर्तनहरूसँग आफ्नो अन्तर्राष्ट्रिय कर संरचनालाई एकरूप बनाउन आवश्यक भएकोले लिइएको हो,’ विभागद्वारा सोही दिन प्रकाशित विज्ञप्तिमा भनिएको थियो।
नेपालले भारत, नर्वे, थाइल्यान्ड, कतार, मौरिसस, कोरिया, अस्ट्रिया, चीन, श्रीलंका, पाकिस्तान र बाङ्लादेश गरी ११ देशसँग दोहोरो करमुक्ति सम्झौता गरेको छ। तर, ती कुनै पनि सम्झौता संसद्बाट अनुमोदन गरिएका छैनन्। सर्वोच्च अदालतले सन्धि ऐनको प्रावधान उल्लेख गर्दै सम्झौताले कानुनी रूप लिन संसद्बाट अनुमोदन हुनुपर्ने भनेको छ।
‘प्रतिनिधिसभा संसद्बाट अनुमोदन, सम्मिलन, स्वीकृति वा समर्थन भई नेपाल वा नेपाल सरकार पक्ष भएको कुनै सन्धिको कुरा प्रचलित कानुनसँग बाझिएमा सो सन्धिको प्रयोजनको लागि बाझिएको हदसम्म प्रचलित कानुन अमान्य हुनेछ र तत्सम्बन्धमा सन्धिको व्यवस्था नेपाल कानुन सरह लागु हुनेछ,’ सन्धि ऐन, २०४७ को दफा ९ को उपदफा १ मा भनिएको छ। सर्वोच्च अदालतको यस्तो आदेशपछि डोल्मालाई कर छुट दिने निर्णय तत्कालका लागि रोकिएको छ। तर, यसले नेपालले दोहोरो करमुक्ति सम्झौता गरेका अन्य देशका कम्पनी तथा नागरिकले यहाँ गरेको लगानीबाट नाफा लैजाने विषयलाई समेत प्रभावित गर्ने देखिन्छ।


© 2026 All right reserved to saurahaonline.com | Site By : Sobij
© 2026 All right reserved to saurahaonline.com | Site By : Sobij